Domain imprägnierharz.de kaufen?
Wir ziehen mit dem Projekt
imprägnierharz.de um.
Sind Sie am Kauf der Domain
imprägnierharz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain imprägnierharz.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
SchimmelX Schutz Imprägnierung 750 mlProdukteigenschaften : Transparente, geruchlose Schutzimprägnierung für schimmelgefährdete Oberflächen. Wirkt durch internen Filmschutz vorbeugend gegen Schimmelbefall und reduziert die Feuchtigkeitsaufnahme. Anwendungsbereich : Für Schlaf- und Wohnräume, Küchen, Vorratskammern, Bäder, Keller und Feuchträume. Ideal für schimmelgefährdete Stellen (z.B. in Fensterecken oder hinter Möbeln). Anwendbar auf Tapeten, Dispersionsfarbenanstrichen, Putz, Mauerwerk, Stein, Holz und ähnlichen Untergründen. Anwendung: Zunächst den bereits vorhandenen Befall mit Schimmel Entferner beseitigen und die Fläche trocknen lassen. Anschließend Anti-Schimmel Imprägnierung satt und gleichmäßig auf die Fläche aufsprühen, so dass ein geschlossener Film ohne Fehlstellen entsteht. Verbrauch : 50 – 75 ml/m2 750 ml ausreichend für ca. 10 – 15 m2 Sicherheitshinweise Signalwort Achtung Sicherheitshinweise (P-Sätze) (P101) Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. (P102) Darf nicht in die Hände von Kindern gelangen. (P261) Einatmen von Dampf/Aerosol vermeiden. (P280) Schutzhandschuhe/Augenschutz tragen. (P302+P352) BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser und Seife waschen. (P333+P313) Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. (P362+P364) Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. (P273) Freisetzung in die Umwelt vermeiden. (P501) Inhalt/Behälter gemäß den lokalen/regionalen/nationalen Vorschriften der Abfallentsorgung zuführen. Gefahrenhinweise (H-Sätze) (H317) Kann allergische Hautreaktionen verursachen. (H412) Schädlich für Wasserorganismen, mit langfristiger Wirkung.10,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
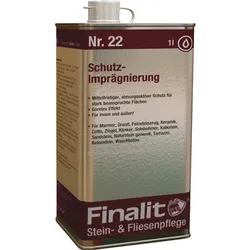
Finalit Nr. 22 Schutz-Imprägnierung-1 lDie Finalit Schutz-Imprägnierung dient als mittelfristiger, farbloser, UV- und streusalzbeständiger sowie atmungsaktiver Schutz gegen alle Umwelteinflüsse. Die Optik der behandelten Oberfläche wird dabei nicht verändert.63,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
d3 protect® Wildleder Imprägnierung rundum Schutz 500mlImprägnierung für langanhaltenden Schutz d3 protect® schenkt deinen Wildlederschuhen, Taschen oder Polstermöbeln eine Extraportion Schutz und Pflege. Mit der Wildleder Imprägnierung schützt du deine Lieblingsstücke nicht nur vor Schmutz sowie Feuchtigkeit, sondern bringst dabei auch ihre Farben zum Strahlen. Was erhalte ich? Wildleder Imprägnierung, 500 ml Sprühkopf Auf einen Blick tiefenwirksame Pflege-Imprägnierung bietet bei regelmäßiger Anwendung nachhaltigen Schutz für alle Wild und Raulederarten geeignet für Schuhe, Kleidungsstücke, Taschen, Rücksäcke, Polsterbezüge, uvm. pflegt Wildleder, Veloursleder, Alcantara und Nubukleder bietet Schutz vor Neuverschmutzung, Schimmel- und Fäulnisbefall wasserabweisend leicht reinigende Wirkung frischt Farben auf Bitte beachten Darf nicht in die Hände von Kindern gelangen. Dampf nicht einatmen. Identifikationsnummer GTIN: 426024546061817,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
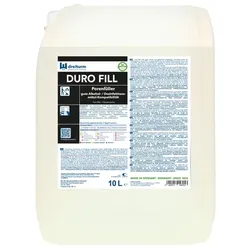
Porenfüller Dreiturm Duro Fill 10 L Grundierung zur Beschichtung und VersiegelungDer Dreiturm Duro Fill Porenfüller ist ein permanenter Grundierer zur Festigung ausgelaugter und poröser Bodenbeläge. Geeignet ist der Porenfüller für alle porösen Bodenbelagsarten wie Steinböden, Linoleum und rohe offene Holzböden. Duro Fill besitzt eine ausgezeichnete Füllkraft und ist desinfektionsmittel- und alkoholbeständig. Die anwendungsTechnischen Hinweise der Bodenbelags-Hersteller sind zu beachten. Vorbehandlung: Vor der Beschichtung ist eine Grundreinigung je nach Belagsart durchzuführen, anschließend den Boden mit klarem Wasser nachspülen und trocknen lassen. Duro Fill auf den trockenen, grundgereinigten Boden auftragen. Anwendung: Bei sehr saugfähigen Bodenbelägen bis 1/1 mit Wasser verdünnbar. Verbrauch: Je nach Saugfähigkeit 1-3 l pro 100 qm/ Auftrag.125,97 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Baufan baufan Schutz-ImprägnierungSchutz Imprägnierung AnwendungsbereichFür Wohn-, Schlaf- und Kinderzimmer, Küche, Bad, Keller und Feuchträume. Ideal für schimmelgefährdete Stellen auf Tapeten, Putz, Holz und Stein.VorbereitungDie zu behandelnde Fläche ist zuvor von evtl. vorhandenen Schimmelpilzen oder Sporen zu befreien. Hierzu baufan Schimmel-Entferner verwenden. Oberfläche nach der Reinigung gut austrocknen lassen.VerarbeitungSchutz-Imprägnierung flächendeckend und mind. 1 m über die gefährdete Stelle hinaus aufsprühen und trocknen lassen.Der ausgebildete Film der Schutz-Imprägnierung schützt sich selbst vor erneutem Schimmelbefall und reduziert die Feuchtigkeitsaufnahme.Arbeitsgeräte sofort nach Gebrauch mit Wasser reinigen.Verbrauch50 – 75 ml/m2500 ml ausreichend für ca. 5 – 7 m2LagerungGebinde gut verschlossen und kühl, aber frostfrei lagern. Für Kinder unzugänglich aufbewahren. Haltbarkeit: 5 Jahre ab Produktionsdatum. Produktionsdatum: siehe Aufdruck.HinweiseVor der Anwendung immer auf Oberflächenverträglichkeit prüfen. Vor der weiteren Bearbeitung die behandelte Fläche gut durchtrocknen lassen. Nicht unter + 5 °C Untergrund- und Raumtemperatur verarbeiten.Kann allergische Hautreaktionen verursachen. Schädlich für Wasserorganismen, mit langfristiger Wirkung. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Darf nicht in die Hände von Kindern gelangen. Einatmen von Dampf/Aerosol vermeiden. Schutzhandschuhe/Augenschutz tragen. BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser und Seife waschen. Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Freisetzung in die Umwelt vermeiden.Nur restentleerte Gebinde zum Recycling geben. Eingetrocknete Materialreste können über den Hausmüll oder als Baustellenabfall entsorgt werden. Flüssige Reste nach Abfallschlüssel-Nr. 08 01 12 entsorgen.6,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SchimmelX Schutz Imprägnierung 750 mlProdukteigenschaften : Transparente, geruchlose Schutzimprägnierung für schimmelgefährdete Oberflächen. Wirkt durch internen Filmschutz vorbeugend gegen Schimmelbefall und reduziert die Feuchtigkeitsaufnahme. Anwendungsbereich : Für Schlaf- und Wohnräume, Küchen, Vorratskammern, Bäder, Keller und Feuchträume. Ideal für schimmelgefährdete Stellen (z.B. in Fensterecken oder hinter Möbeln). Anwendbar auf Tapeten, Dispersionsfarbenanstrichen, Putz, Mauerwerk, Stein, Holz und ähnlichen Untergründen. Anwendung: Zunächst den bereits vorhandenen Befall mit Schimmel Entferner beseitigen und die Fläche trocknen lassen. Anschließend Anti-Schimmel Imprägnierung satt und gleichmäßig auf die Fläche aufsprühen, so dass ein geschlossener Film ohne Fehlstellen entsteht. Verbrauch : 50 – 75 ml/m2 750 ml ausreichend für ca. 10 – 15 m2 Sicherheitshinweise Signalwort Achtung Sicherheitshinweise (P-Sätze) (P101) Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. (P102) Darf nicht in die Hände von Kindern gelangen. (P261) Einatmen von Dampf/Aerosol vermeiden. (P280) Schutzhandschuhe/Augenschutz tragen. (P302+P352) BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser und Seife waschen. (P333+P313) Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. (P362+P364) Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. (P273) Freisetzung in die Umwelt vermeiden. (P501) Inhalt/Behälter gemäß den lokalen/regionalen/nationalen Vorschriften der Abfallentsorgung zuführen. Gefahrenhinweise (H-Sätze) (H317) Kann allergische Hautreaktionen verursachen. (H412) Schädlich für Wasserorganismen, mit langfristiger Wirkung.10,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Finalit Nr. 22 Schutz-Imprägnierung-1 lDie Finalit Schutz-Imprägnierung dient als mittelfristiger, farbloser, UV- und streusalzbeständiger sowie atmungsaktiver Schutz gegen alle Umwelteinflüsse. Die Optik der behandelten Oberfläche wird dabei nicht verändert.63,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
d3 protect® Wildleder Imprägnierung rundum Schutz 500mlImprägnierung für langanhaltenden Schutz d3 protect® schenkt deinen Wildlederschuhen, Taschen oder Polstermöbeln eine Extraportion Schutz und Pflege. Mit der Wildleder Imprägnierung schützt du deine Lieblingsstücke nicht nur vor Schmutz sowie Feuchtigkeit, sondern bringst dabei auch ihre Farben zum Strahlen. Was erhalte ich? Wildleder Imprägnierung, 500 ml Sprühkopf Auf einen Blick tiefenwirksame Pflege-Imprägnierung bietet bei regelmäßiger Anwendung nachhaltigen Schutz für alle Wild und Raulederarten geeignet für Schuhe, Kleidungsstücke, Taschen, Rücksäcke, Polsterbezüge, uvm. pflegt Wildleder, Veloursleder, Alcantara und Nubukleder bietet Schutz vor Neuverschmutzung, Schimmel- und Fäulnisbefall wasserabweisend leicht reinigende Wirkung frischt Farben auf Bitte beachten Darf nicht in die Hände von Kindern gelangen. Dampf nicht einatmen. Identifikationsnummer GTIN: 426024546061817,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Porenfüller Dreiturm Duro Fill 10 L Grundierung zur Beschichtung und VersiegelungDer Dreiturm Duro Fill Porenfüller ist ein permanenter Grundierer zur Festigung ausgelaugter und poröser Bodenbeläge. Geeignet ist der Porenfüller für alle porösen Bodenbelagsarten wie Steinböden, Linoleum und rohe offene Holzböden. Duro Fill besitzt eine ausgezeichnete Füllkraft und ist desinfektionsmittel- und alkoholbeständig. Die anwendungsTechnischen Hinweise der Bodenbelags-Hersteller sind zu beachten. Vorbehandlung: Vor der Beschichtung ist eine Grundreinigung je nach Belagsart durchzuführen, anschließend den Boden mit klarem Wasser nachspülen und trocknen lassen. Duro Fill auf den trockenen, grundgereinigten Boden auftragen. Anwendung: Bei sehr saugfähigen Bodenbelägen bis 1/1 mit Wasser verdünnbar. Verbrauch: Je nach Saugfähigkeit 1-3 l pro 100 qm/ Auftrag.125,97 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
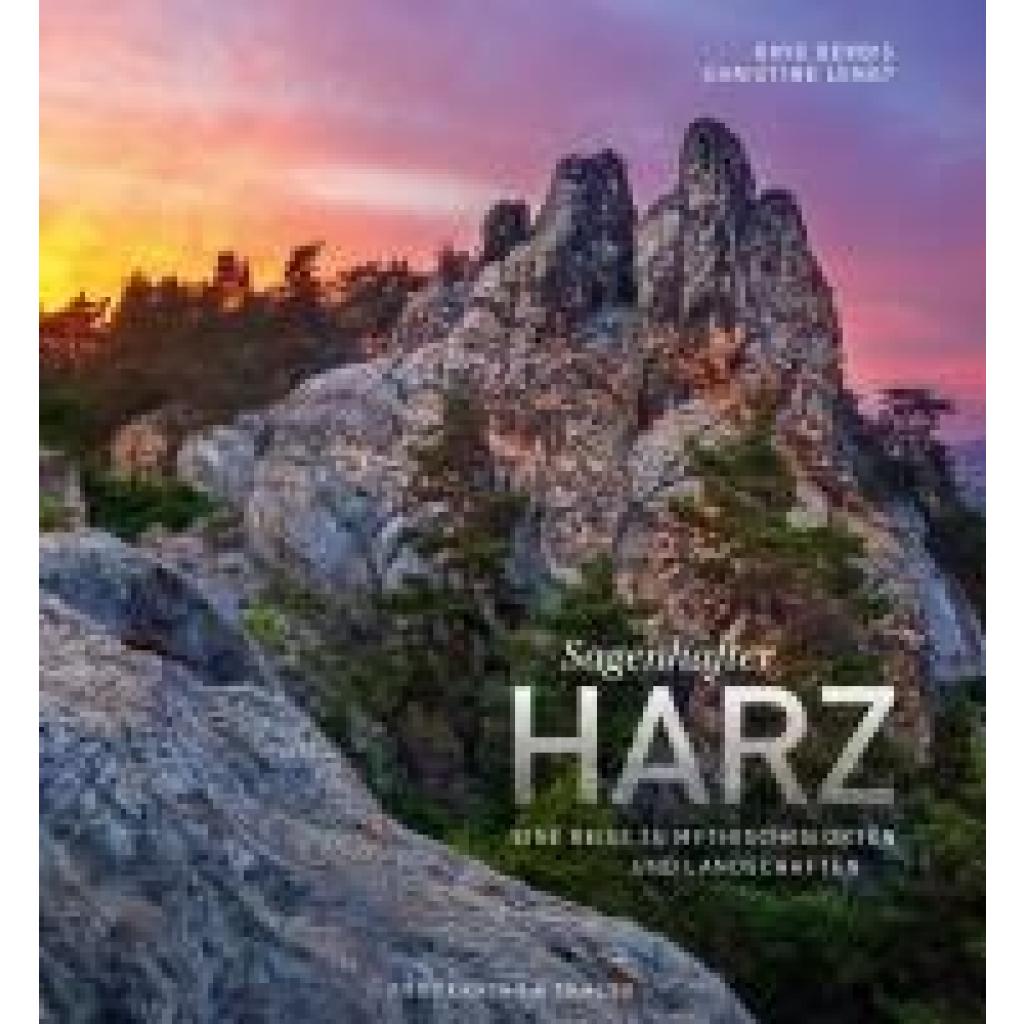
Lendt, Christine: Bildband Harz - Sagenhafter HarzBildband Harz - Sagenhafter Harz , Eine Reise zu mythischen Orten und Landschaften. Mit Zitaten aus Volksmärchen & Erzählungen , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 20241108, Autoren: Lendt, Christine, Fotograph: Derbis, Dave, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 180, Keyword: Bodetal; Brocken; Hexentanzplatz; Ilsetal; Nationalpark Harz; Rosstrappe; Thale; bildband deutschland; geschichte harz; harz reiseführer; harz urlaub; landschaftsfotografie; mittelgebirge; verwunschene Dörfer im Harz, Fachschema: Deutschland / Bildband~Harz~Harz / Bildband, Warengruppe: HC/Bildbände/Deutschland, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 289, Breite: 268, Höhe: 20, Gewicht: 1398, Produktform: Gebunden, Genre: Reise,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.