Domain imprägnierharz.de kaufen?
Wir ziehen mit dem Projekt
imprägnierharz.de um.
Sind Sie am Kauf der Domain
imprägnierharz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain imprägnierharz.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
SchimmelX Schutz Imprägnierung 750 mlProdukteigenschaften : Transparente, geruchlose Schutzimprägnierung für schimmelgefährdete Oberflächen. Wirkt durch internen Filmschutz vorbeugend gegen Schimmelbefall und reduziert die Feuchtigkeitsaufnahme. Anwendungsbereich : Für Schlaf- und Wohnräume, Küchen, Vorratskammern, Bäder, Keller und Feuchträume. Ideal für schimmelgefährdete Stellen (z.B. in Fensterecken oder hinter Möbeln). Anwendbar auf Tapeten, Dispersionsfarbenanstrichen, Putz, Mauerwerk, Stein, Holz und ähnlichen Untergründen. Anwendung: Zunächst den bereits vorhandenen Befall mit Schimmel Entferner beseitigen und die Fläche trocknen lassen. Anschließend Anti-Schimmel Imprägnierung satt und gleichmäßig auf die Fläche aufsprühen, so dass ein geschlossener Film ohne Fehlstellen entsteht. Verbrauch : 50 – 75 ml/m2 750 ml ausreichend für ca. 10 – 15 m2 Sicherheitshinweise Signalwort Achtung Sicherheitshinweise (P-Sätze) (P101) Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. (P102) Darf nicht in die Hände von Kindern gelangen. (P261) Einatmen von Dampf/Aerosol vermeiden. (P280) Schutzhandschuhe/Augenschutz tragen. (P302+P352) BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser und Seife waschen. (P333+P313) Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. (P362+P364) Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. (P273) Freisetzung in die Umwelt vermeiden. (P501) Inhalt/Behälter gemäß den lokalen/regionalen/nationalen Vorschriften der Abfallentsorgung zuführen. Gefahrenhinweise (H-Sätze) (H317) Kann allergische Hautreaktionen verursachen. (H412) Schädlich für Wasserorganismen, mit langfristiger Wirkung.10,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
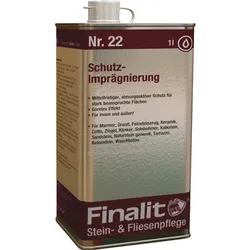
Finalit Nr. 22 Schutz-Imprägnierung-1 lDie Finalit Schutz-Imprägnierung dient als mittelfristiger, farbloser, UV- und streusalzbeständiger sowie atmungsaktiver Schutz gegen alle Umwelteinflüsse. Die Optik der behandelten Oberfläche wird dabei nicht verändert.63,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
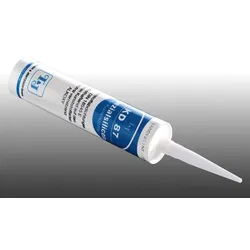
Spezialsilikon 310 ml - Silikon zur Versiegelung und Abdichtung – ideale Dichtmasse für Stegplatten, Wellplatten und WandanschlüsseTransparenter Spezialsilikon zur Kantenversiegelung von Abschlussprofilen bei Bedachungen mit Stegplatten, Wellplatten usw. sowie zur Abdichtung von Dachrinnenstößen. Die Tube hat 310 ml Inhalt. Der Spezialsilikon hat das Gewicht 1,03 g/cm3 und nach DIN 53505 die Shore-A-Härte 25. Die Hautbildung setzt nach ca. 10 Minuten ein, die Durchhärtung am 1. Tag beträgt ca. 3 mm.9,95 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
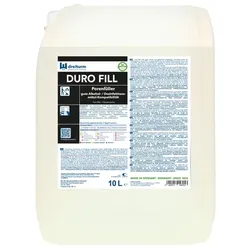
Porenfüller Dreiturm Duro Fill 10 L Grundierung zur Beschichtung und VersiegelungDer Dreiturm Duro Fill Porenfüller ist ein permanenter Grundierer zur Festigung ausgelaugter und poröser Bodenbeläge. Geeignet ist der Porenfüller für alle porösen Bodenbelagsarten wie Steinböden, Linoleum und rohe offene Holzböden. Duro Fill besitzt eine ausgezeichnete Füllkraft und ist desinfektionsmittel- und alkoholbeständig. Die anwendungsTechnischen Hinweise der Bodenbelags-Hersteller sind zu beachten. Vorbehandlung: Vor der Beschichtung ist eine Grundreinigung je nach Belagsart durchzuführen, anschließend den Boden mit klarem Wasser nachspülen und trocknen lassen. Duro Fill auf den trockenen, grundgereinigten Boden auftragen. Anwendung: Bei sehr saugfähigen Bodenbelägen bis 1/1 mit Wasser verdünnbar. Verbrauch: Je nach Saugfähigkeit 1-3 l pro 100 qm/ Auftrag.125,97 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Baufan baufan Schutz-ImprägnierungSchutz Imprägnierung AnwendungsbereichFür Wohn-, Schlaf- und Kinderzimmer, Küche, Bad, Keller und Feuchträume. Ideal für schimmelgefährdete Stellen auf Tapeten, Putz, Holz und Stein.VorbereitungDie zu behandelnde Fläche ist zuvor von evtl. vorhandenen Schimmelpilzen oder Sporen zu befreien. Hierzu baufan Schimmel-Entferner verwenden. Oberfläche nach der Reinigung gut austrocknen lassen.VerarbeitungSchutz-Imprägnierung flächendeckend und mind. 1 m über die gefährdete Stelle hinaus aufsprühen und trocknen lassen.Der ausgebildete Film der Schutz-Imprägnierung schützt sich selbst vor erneutem Schimmelbefall und reduziert die Feuchtigkeitsaufnahme.Arbeitsgeräte sofort nach Gebrauch mit Wasser reinigen.Verbrauch50 – 75 ml/m2500 ml ausreichend für ca. 5 – 7 m2LagerungGebinde gut verschlossen und kühl, aber frostfrei lagern. Für Kinder unzugänglich aufbewahren. Haltbarkeit: 5 Jahre ab Produktionsdatum. Produktionsdatum: siehe Aufdruck.HinweiseVor der Anwendung immer auf Oberflächenverträglichkeit prüfen. Vor der weiteren Bearbeitung die behandelte Fläche gut durchtrocknen lassen. Nicht unter + 5 °C Untergrund- und Raumtemperatur verarbeiten.Kann allergische Hautreaktionen verursachen. Schädlich für Wasserorganismen, mit langfristiger Wirkung. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Darf nicht in die Hände von Kindern gelangen. Einatmen von Dampf/Aerosol vermeiden. Schutzhandschuhe/Augenschutz tragen. BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser und Seife waschen. Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Freisetzung in die Umwelt vermeiden.Nur restentleerte Gebinde zum Recycling geben. Eingetrocknete Materialreste können über den Hausmüll oder als Baustellenabfall entsorgt werden. Flüssige Reste nach Abfallschlüssel-Nr. 08 01 12 entsorgen.6,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SchimmelX Schutz Imprägnierung 750 mlProdukteigenschaften : Transparente, geruchlose Schutzimprägnierung für schimmelgefährdete Oberflächen. Wirkt durch internen Filmschutz vorbeugend gegen Schimmelbefall und reduziert die Feuchtigkeitsaufnahme. Anwendungsbereich : Für Schlaf- und Wohnräume, Küchen, Vorratskammern, Bäder, Keller und Feuchträume. Ideal für schimmelgefährdete Stellen (z.B. in Fensterecken oder hinter Möbeln). Anwendbar auf Tapeten, Dispersionsfarbenanstrichen, Putz, Mauerwerk, Stein, Holz und ähnlichen Untergründen. Anwendung: Zunächst den bereits vorhandenen Befall mit Schimmel Entferner beseitigen und die Fläche trocknen lassen. Anschließend Anti-Schimmel Imprägnierung satt und gleichmäßig auf die Fläche aufsprühen, so dass ein geschlossener Film ohne Fehlstellen entsteht. Verbrauch : 50 – 75 ml/m2 750 ml ausreichend für ca. 10 – 15 m2 Sicherheitshinweise Signalwort Achtung Sicherheitshinweise (P-Sätze) (P101) Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. (P102) Darf nicht in die Hände von Kindern gelangen. (P261) Einatmen von Dampf/Aerosol vermeiden. (P280) Schutzhandschuhe/Augenschutz tragen. (P302+P352) BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser und Seife waschen. (P333+P313) Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. (P362+P364) Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. (P273) Freisetzung in die Umwelt vermeiden. (P501) Inhalt/Behälter gemäß den lokalen/regionalen/nationalen Vorschriften der Abfallentsorgung zuführen. Gefahrenhinweise (H-Sätze) (H317) Kann allergische Hautreaktionen verursachen. (H412) Schädlich für Wasserorganismen, mit langfristiger Wirkung.10,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Finalit Nr. 22 Schutz-Imprägnierung-1 lDie Finalit Schutz-Imprägnierung dient als mittelfristiger, farbloser, UV- und streusalzbeständiger sowie atmungsaktiver Schutz gegen alle Umwelteinflüsse. Die Optik der behandelten Oberfläche wird dabei nicht verändert.63,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Spezialsilikon 310 ml - Silikon zur Versiegelung und Abdichtung – ideale Dichtmasse für Stegplatten, Wellplatten und WandanschlüsseTransparenter Spezialsilikon zur Kantenversiegelung von Abschlussprofilen bei Bedachungen mit Stegplatten, Wellplatten usw. sowie zur Abdichtung von Dachrinnenstößen. Die Tube hat 310 ml Inhalt. Der Spezialsilikon hat das Gewicht 1,03 g/cm3 und nach DIN 53505 die Shore-A-Härte 25. Die Hautbildung setzt nach ca. 10 Minuten ein, die Durchhärtung am 1. Tag beträgt ca. 3 mm.9,95 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Porenfüller Dreiturm Duro Fill 10 L Grundierung zur Beschichtung und VersiegelungDer Dreiturm Duro Fill Porenfüller ist ein permanenter Grundierer zur Festigung ausgelaugter und poröser Bodenbeläge. Geeignet ist der Porenfüller für alle porösen Bodenbelagsarten wie Steinböden, Linoleum und rohe offene Holzböden. Duro Fill besitzt eine ausgezeichnete Füllkraft und ist desinfektionsmittel- und alkoholbeständig. Die anwendungsTechnischen Hinweise der Bodenbelags-Hersteller sind zu beachten. Vorbehandlung: Vor der Beschichtung ist eine Grundreinigung je nach Belagsart durchzuführen, anschließend den Boden mit klarem Wasser nachspülen und trocknen lassen. Duro Fill auf den trockenen, grundgereinigten Boden auftragen. Anwendung: Bei sehr saugfähigen Bodenbelägen bis 1/1 mit Wasser verdünnbar. Verbrauch: Je nach Saugfähigkeit 1-3 l pro 100 qm/ Auftrag.125,97 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Lendt, Christine: Bildband Harz - Sagenhafter HarzBildband Harz - Sagenhafter Harz , Eine Reise zu mythischen Orten und Landschaften. Mit Zitaten aus Volksmärchen & Erzählungen , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 20241108, Autoren: Lendt, Christine, Fotograph: Derbis, Dave, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 180, Keyword: Bodetal; Brocken; Hexentanzplatz; Ilsetal; Nationalpark Harz; Rosstrappe; Thale; bildband deutschland; geschichte harz; harz reiseführer; harz urlaub; landschaftsfotografie; mittelgebirge; verwunschene Dörfer im Harz, Fachschema: Deutschland / Bildband~Harz~Harz / Bildband, Warengruppe: HC/Bildbände/Deutschland, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 289, Breite: 268, Höhe: 20, Gewicht: 1398, Produktform: Gebunden, Genre: Reise,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heine im HarzHeine im Harz , Vor 200 Jahren, 1824, trat der junge Student und angehende Schriftsteller Heinrich Heine seine Harzreise an und begab sich - zu Fuß durch die Natur - auf die Suche nach dem Innern seiner selbst. Berühmt wurde diese Harzreise durch die Niederschrift seiner Gedanken und Träume. Heines "Harzreise" beflügelte seither nachfolgende Generationen, und das Wandern in der Natur wurde für alle Altersgruppen und Gesellschaftsschichten eine bis in die Gegenwart beliebte Freizeitbeschäftigung. Im Begleitband zur gleichnamigen Ausstellung wird Heines "Harzreise" in mehrfacher Hinsicht kontextualisiert und auch in Beziehung zu zeitgenössischen Autoren wie Kaspar Friedrich Gottschalck (1772-1854), Adolph Glassbrenner (1810-1876) und David Kalisch (1820-1872) gestellt. Sie alle haben in der ersten Hälfte des 19. Jahrhunderts kulturelle Werte, das menschliche Miteinander, die wachsende Industrialisierung und deren Folgen für die Natur und eben auch die individuelle Sinnsuche gesellschaftspolitisch unter die Lupe genommen. Mit Beiträgen von Jutta Dick und Sarah Jaglitz | Elke-Vera Kotowski | Joseph A. Kruse | Uwe Lagatz | Irmela von der Lühe , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 202409, Produktform: Kartoniert, Redaktion: Kotowski, Elke-Vera~Lagatz, Uwe~Harzmuseum Wernigerode, Seitenzahl/Blattzahl: 320, Abbildungen: Farbabb., Keyword: Antisemitismus; Aufklärung; Brocken; Geschichte; Harz; Juden; Judentum; Natur; Romantik; Wanderung; jüdisch, Fachschema: Literaturwissenschaft, Fachkategorie: Geschichte, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Literatur: Geschichte und Kritik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hentrich & Hentrich, Verlag: Hentrich & Hentrich, Verlag: Pester, Nora, Dr., Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 30, Gewicht: 1100, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.